 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 社区
 会员



复盘君 复盘
【有奖评论】周末愉快~
利空落地,全线暴涨!成交额重回2万亿!后市怎么看?
参与复盘君盘后小互动随机发放5个8.8小红包。 $上证指数(SH000001)$
恭喜上次中奖老师 @冬季 @优股客 @弘毅 @人淡如菊 GLH_56367a627 ,请添加图片左下方二维码领取红包。
 【复盘】9.18收评|全线暴涨,重回2万亿!
62 微信 微博 格隆汇 315 67
211272 阅读
- 查看更多
摩根士丹利中国
: 继续!
吴武登
: 孙宏斌用6.8港元买的,是登顶富豪榜的门票
一、6.8港元,买的不是信誉,是万亿资产
2025年12月,融创完成96亿美元境外债务重组。强制可转换债券1的转股价定为每股6.8港元。孙宏斌将自己此前提供的4.5亿美元无息借款,与债权人同等条件债转股。
债权人投票,98.5%赞成。
他们不是被说服的,他们是算过账的。
融创总土地储备约1.04亿平方米,近七成集中在一二线核心城市。权益土地储备约7226.2万平方米,未售权益土储约5859.4万平方米。机构中性测算下,权益土储公允货值约7700亿元。
6.8港元,买的不是一张股票,是万亿资产的一把钥匙。
二、孙宏斌的持股,被市场严重低估
根据港交所披露,2026年1月27日,孙宏斌的好仓持股为5,499,910,308股,占已发行股份的33.96%。
而截至2026年9月,融创股价约0.55至0.61港元,总市值约110至122亿港元。
孙宏斌持有的33.96%股份,对应的市值是多少?
以0.61港元计算:5,499,910,308 × 0.61 ≈ 33.55亿港元。
以6.8港元计算:5,499,910,308 × 6.8 ≈ 373.99亿港元。
同一个孙宏斌,同一批股份,市场用0.61港元定价,他用6.8港元买入。
这中间的差距,就是万亿资产没有被市场定价的部分。
三、登顶富豪榜的门票,藏在资产的公允价值里
2026年福布斯全球亿万富豪榜的入围门槛是10亿美元,全球共有3428人上榜。中国大陆首富张一鸣的净资产是693亿美元。
孙宏斌的财富,主要来自他在融创的持股。如果融创的万亿土储按公允价值重估,他的持股价值将完全不同。
一张简单的算账:
融创权益土储公允货值约7700亿元。孙宏斌持股33.96%,对应权益货值约2615亿元。
扣除有息负债1861.8亿元中对应权益部分的负债,扣除项目层面的其他负债和成本,即便按最保守的口径估算,孙宏斌持股对应的净资产价值也远高于当前市场定价。
这不是“他有没有钱”的问题,是“市场什么时候重新计算”的问题。
四、6.8港元的债转股,是登顶的门票
孙宏斌用6.8港元债转股,意味着他把自己借给公司的4.5亿美元,以市场价的12倍换成了股票。
这不是傻。这是用行动投票。
如果他认为融创只值0.55港元,他可以在市场上以0.55港元买入股票还债,成本只有债转股的十二分之一。但他选择债转股,选择以6.8港元的价格把自己的债权变成股权。
因为他知道,6.8港元不是终点,是起点。
融创的债务已经清场。境外债现金兑付归零,境内债展期至2034年,5年内无刚兑。2029年之前,融创不需要偿还任何一笔公开市场债务。
融创的资产正在重估。2026年上半年,核心城市土拍持续升温,一线城市土地溢价率突破40%。融创早年以4000至5000元/平方米获取的一二线土储,其真实市场价值正在被市场重新计算。
融创的转型正在落地。2026年8月,融创以1.23亿元收购而今管理100%股权,正式确立“资产管理+资产运营”为战略转型方向。
6.8港元买的,是孙宏斌对自己万亿资产版图的重新定价权。
五、登顶世界富豪榜,需要的是时间
2026年全球亿万富豪的总财富达到创纪录的20.1万亿美元。马斯克的财富突破1.1万亿美元,成为全球首位万亿级富翁。
孙宏斌距离那个榜单,差的是什么?
不是资产。 融创万亿土储在那里,权益货值7700亿元在那里。
不是债务。 债务已经清场,5年无刚兑。
是时间。 是市场从恐惧中醒来,重新计算融创资产价值的时间。是核心城市土地公允价值持续攀升,让账本上的数字变成事实的时间。是融创2.0转型落地,轻资产收入成为新的现金流来源的时间。
孙宏斌用6.8港元,买下了这个时间。
六、感恩遇上,感动投入
三十年投资生涯,从4000元到50万,从A股到港股通。
感恩遇上0.55港元的融创。感动自己全力以赴了。
孙宏斌用6.8港元收的,不仅仅是信誉。是万亿元的资产,是登顶世界富豪榜的门票。
财富自由,是自己争取出来的。是在所有人恐惧时,选择用三十年积累的智慧,看清一个价值与价格之间的裂口,然后用时间和耐心,等它缝合。
🧘
---
本文基于公开资料与机构测算,不构成投资建议。市场有风险,投资需谨慎。
一、6.8港元,买的不是信誉,是万亿资产
2025年12月,融创完成96亿美元境外债务重组。强制可转换债券1的转股价定为每股6.8港元。孙宏斌将自己此前提供的4.5亿美元无息借款,与债权人同等条件债转股。
债权人投票,98.5%赞成。
他们不是被说服的,他们是算过账的。
融创总土地储备约1.04亿平方米,近七成集中在一二线核心城市。权益土地储备约7226.2万平方米,未售权益土储约5859.4万平方米。机构中性测算下,权益土储公允货值约7700亿元。
6.8港元,买的不是一张股票,是万亿资产的一把钥匙。
二、孙宏斌的持股,被市场严重低估
根据港交所披露,2026年1月27日,孙宏斌的好仓持股为5,499,910,308股,占已发行股份的33.96%。
而截至2026年9月,融创股价约0.55至0.61港元,总市值约110至122亿港元。
孙宏斌持有的33.96%股份,对应的市值是多少?
以0.61港元计算:5,499,910,308 × 0.61 ≈ 33.55亿港元。
以6.8港元计算:5,499,910,308 × 6.8 ≈ 373.99亿港元。
同一个孙宏斌,同一批股份,市场用0.61港元定价,他用6.8港元买入。
这中间的差距,就是万亿资产没有被市场定价的部分。
三、登顶富豪榜的门票,藏在资产的公允价值里
2026年福布斯全球亿万富豪榜的入围门槛是10亿美元,全球共有3428人上榜。中国大陆首富张一鸣的净资产是693亿美元。
孙宏斌的财富,主要来自他在融创的持股。如果融创的万亿土储按公允价值重估,他的持股价值将完全不同。
一张简单的算账:
融创权益土储公允货值约7700亿元。孙宏斌持股33.96%,对应权益货值约2615亿元。
扣除有息负债1861.8亿元中对应权益部分的负债,扣除项目层面的其他负债和成本,即便按最保守的口径估算,孙宏斌持股对应的净资产价值也远高于当前市场定价。
这不是“他有没有钱”的问题,是“市场什么时候重新计算”的问题。
四、6.8港元的债转股,是登顶的门票
孙宏斌用6.8港元债转股,意味着他把自己借给公司的4.5亿美元,以市场价的12倍换成了股票。
这不是傻。这是用行动投票。
如果他认为融创只值0.55港元,他可以在市场上以0.55港元买入股票还债,成本只有债转股的十二分之一。但他选择债转股,选择以6.8港元的价格把自己的债权变成股权。
因为他知道,6.8港元不是终点,是起点。
融创的债务已经清场。境外债现金兑付归零,境内债展期至2034年,5年内无刚兑。2029年之前,融创不需要偿还任何一笔公开市场债务。
融创的资产正在重估。2026年上半年,核心城市土拍持续升温,一线城市土地溢价率突破40%。融创早年以4000至5000元/平方米获取的一二线土储,其真实市场价值正在被市场重新计算。
融创的转型正在落地。2026年8月,融创以1.23亿元收购而今管理100%股权,正式确立“资产管理+资产运营”为战略转型方向。
6.8港元买的,是孙宏斌对自己万亿资产版图的重新定价权。
五、登顶世界富豪榜,需要的是时间
2026年全球亿万富豪的总财富达到创纪录的20.1万亿美元。马斯克的财富突破1.1万亿美元,成为全球首位万亿级富翁。
孙宏斌距离那个榜单,差的是什么?
不是资产。 融创万亿土储在那里,权益货值7700亿元在那里。
不是债务。 债务已经清场,5年无刚兑。
是时间。 是市场从恐惧中醒来,重新计算融创资产价值的时间。是核心城市土地公允价值持续攀升,让账本上的数字变成事实的时间。是融创2.0转型落地,轻资产收入成为新的现金流来源的时间。
孙宏斌用6.8港元,买下了这个时间。
六、感恩遇上,感动投入
三十年投资生涯,从4000元到50万,从A股到港股通。
感恩遇上0.55港元的融创。感动自己全力以赴了。
孙宏斌用6.8港元收的,不仅仅是信誉。是万亿元的资产,是登顶世界富豪榜的门票。
财富自由,是自己争取出来的。是在所有人恐惧时,选择用三十年积累的智慧,看清一个价值与价格之间的裂口,然后用时间和耐心,等它缝合。
🧘
---
本文基于公开资料与机构测算,不构成投资建议。市场有风险,投资需谨慎。
冬季
: 合抱之木生于毫末,九层之台起于累土,千里之行始于足下。
开始学习短线技术,活到老学到老,期待能一点点进步。
开始学习短线技术,活到老学到老,期待能一点点进步。
宝华世纪
: 后市雄起


我们对A股的思考 逻辑制胜
高盛 2027年超大型云服务商发债预测上调至4200亿美元
AI相关债务发行更新:2027年超大型云服务商发债预测上调至4200亿美元
主要观点
2027年超大型云服务商(Hyperscalers)债务发行规模预测上调至4200亿美元
高盛将2027年全球超大型云服务商直接发行的投资级(IG)债务总额预测从之前的4000亿美元上调至4200亿美元。这一调整反映了资本支出(CapEx)预测的适度上调。预计2027年的发行量将比2026年全年预测的2500亿美元增加60%以上。尽管今年迄今已发行2290亿美元,但考虑到AI建设的多年期性质,未来供应压力依然显著。
美元投资级债券市场仍是主要融资渠道,但需关注发行人集中度风险
预计2027年超大型云服务商 gross debt issuance 的65%至75%将在美元投资级债券市场定价。这一比例受制于市场条件和投资者对发行人集中度的接受程度。尽管目前超大型云服务商在整体AI相关债务发行中仅占40%,但其体量巨大,且随着债务资本结构的扩张,其规模正逐渐接近当前最大的发行人水平。
AI相关信用利差与市场其他部分表现分化,非AI板块提供多元化价值
AI相关标的的信用利差与其他市场板块持续分化。美元投资级市场的相对韧性主要得益于两个因素:一是宏观环境支持,包括稳健的经济活动和 constructive 的信用基本面;二是银行、能源和医疗保健等非AI主题的大型板块债券提供的多元化价值。投资者应警惕AI硬件领域因计算出货量及相关融资增长而面临的信贷压力。
欧洲市场AI相关债务发行份额有望增长,可转债作用凸显
鉴于欧元市场年初至今的AI相关发行份额滞后于其他全球投资级市场,预计其份额将增加。在其他非美元全球投资级公司信用市场规模有限的背景下,欧元投资级和高收益市场将吸收更多AI相关融资。此外,可转换债券在为AI建设融资方面的作用日益重要。
投资建议:对AI板块保持谨慎,优选BBB级和非AI高收益债券
尽管AI相关利差局部有所缓解,但高盛对大幅增加该板块敞口持谨慎态度,建议投资者在数据中心和计算“项目融资”领域保持选择性,仔细承销项目相关风险。在相对价值方面,偏好美元和欧元市场的BBB级债券而非更高评级债券,以获取额外利差;在高收益市场中,偏好债券而非贷款,特别是避开软件行业敞口较大的贷款市场。
事实依据
债务发行数据:2027年超大型云服务商gross debt issuance预测为4200亿美元,较2026年预测的2500亿美元增长超过60%。今年迄今,全球AI相关债务发行总额为5780亿美元,其中超大型云服务商占比40%。
市场分布:预计2027年65%-75%的超大型云服务商债务将在美元IG市场定价。美元IG市场中AI相关名义金额占比已达12%,美元HY为6%;欧元市场分别为3%(IG)和1%(HY)。
指数权重对比:在美元IG公司指数中,银行业占比22%,而在欧元IG指数中银行业占比31%,相比之下AI相关占比仍有增长空间。
利差表现:美元IG当前利差为76bp,预计2026Q3为85bp;美元HY当前利差为269bp,预计2026Q3为305bp。AI相关利差走阔,而更广泛的USD IG市场保持韧性。
陈述总结
本报告更新了高盛对AI相关债务发行的自上而下框架预测。核心观点是,随着AI基础设施建设的持续,超大型云服务商(Amazon, Alphabet, Meta, Microsoft, Oracle)的资本支出保持高位,导致2027年直接发行的投资级债务预测上调至4200亿美元,较2026年预期大幅增长60%以上。尽管今年迄今已发行2290亿美元,但融资需求依然强劲,且大部分将通过美元投资级债券市场完成。
报告指出,AI相关信用利差与市场其他部分存在显著分化。美元投资级市场的韧性源于宏观基本面的支持以及非AI板块(如银行、能源、医疗)的多元化缓冲作用。然而,随着AI相关名义金额在信用指数中的占比上升(美元IG达12%),投资者需警惕集中度风险和硬件领域的信贷压力。对于数据中心等项目融资,建议投资者保持选择性并仔细评估风险。
在投资策略上,高盛建议对AI板块保持谨慎,不主张大幅增加敞口。相对价值方面,倾向于配置BBB级债券以获取更高利差,并在高收益市场中偏好债券而非贷款,以规避软件行业的再融资风险。同时,预计欧元市场在AI融资中的份额将逐步提升,可转债也将发挥更大作用。
关键数据
4200亿美元:2027年超大型云服务商全球直接发行投资级债务预测值。
60%:2027年预测发行量较2026年全年预测值(2500亿美元)的增长幅度。
5780亿美元:今年迄今全球AI相关债务发行总额(含超大型云服务商、项目融资及其他AI实体)。
12%:AI相关债券在彭博美元投资级公司指数中的名义金额占比。
65%-75%:预计2027年超大型云服务商债务在美元投资级市场定价的比例。
76bp:美元投资级债券当前利差。
269bp:美元高收益债券当前利差。
推荐资产标的
美元/欧元 BBB级债券:相对于更高评级债券(AA/A),偏好BBB级以获取额外利差,尤其是在估值紧缩环境下。
高收益债券(HY Bonds):相对于杠杆贷款,偏好高收益债券,特别是避开软件行业敞口较大的贷款市场。
CLO中级层(Mezzanine Tranches):对于浮动利率投资者,相对于杠杆贷款,偏好CLO中级层,因其历史违约率低且当前估值提供有吸引力的carry。
【聚焦】每日性感题材
分享 微信 微博 格隆汇 26 4
19045 阅读
中华有彪哥
: 完全同意高盛对BBB级债券的推荐!现在AA级债券利差压缩得太厉害,像微软这种BBB+评级的云巨头债券才是性价比之王,既有安全边际又能吃利差
大A舵手
: 从资本结构看,超大型云服务商确实需要多元化融资渠道。但集中度风险被严重低估了,美元IG市场12%的AI占比已经接近危险阈值,更别说硬件领域即将面临的信贷挤压。建议监管层提前介入
早晚要清仓
: 呵呵,云服务商发债关我屁事,反正韭菜永远割不完
若贝尔
: 高盛这预测也太激进了吧?AI泡沫越吹越大,4200亿债务到时候谁来接盘?😅
包打听 热点追踪 段子手
冲上热搜!黄仁勋"减持"吵翻天
黄仁勋减持英伟达,引发市场热议。
最新 SEC 披露文件显示,英伟达 CEO 黄仁勋于 9 月 16 日处置 4.57 万股公司股票,价值约 970 万美元。同时公司 COO、总法、首席会计官、CFO 等 4 名高管同步减持,合计处置 14.93 万股。
这里需要厘清关键细节:黄仁勋及多数高管这笔交易,属于限制性股票归属后的**代扣缴税**,并非主动在二级市场抛售;只有 CFO Colette Kress,除缴税代扣外,还在公开市场额外卖出股票。
有意思的是,一边是高管因股权激励行权产生股票处置,另一边黄仁勋公开表态继续看多 AI。近期采访中他直接驳斥 AI 末日论,直言 2030 年不会迎来世界末日,AI 不存在灭绝人类的风险,不需要新增严苛监管。在他看来,AI 安全属于工程问题,模型厂商可以通过充分测试把控产品风险。
与此同时,英伟达深度参股的 AI 云企业 Nscale 递交美股 IPO 申报,爆出极具冲击力的经营数据:2026 上半年营收 1.406 亿美元,同比暴涨**1252%**;不过公司仍处于大额亏损,上半年净亏损 10.2 亿美元。
Nscale 主打 AI 算力基础设施,在全球 14 个地区布局数据中心,在手合同总额超 1030 亿美元,手握 Anthropic、微软等重磅客户,其中 Anthropic 更是签下 450 亿美元算力租赁大单。
从股权与合作关系看,英伟达是 Nscale 持股超 5% 的重要股东,同时还是核心 GPU 供应商,还计划向其提供 10 亿美元可转换融资,甚至为其数据中心租赁义务提供最高 8.6 亿美元担保,集股东、供应商、债权人三重身份于一身。当然风险同样突出:Nscale 高度依赖英伟达 GPU 供给,客户集中度偏高,最大客户贡献上半年 52% 收入,持续大额烧钱。
一边是高管限制性股票行权带来的减持,被市场解读为短期获利兑现;另一边持续重金押注 AI 算力基础设施赛道,重仓 Nscale 这类 AI 云厂商。两个信号放在一起,也给市场留下讨论空间:短期个人层面的股票处置,和英伟达长期看多 AI 算力产业的底层逻辑,并不冲突。
$英伟达(USNVDA)$
分享 微信 微博 格隆汇 23 1
6820 阅读
许林光启
: 黄老板这波操作666啊!缴税减持都能上热搜,媒体真会带节奏😆

昨辰-美股半导体 港美股
美国国家债务突破40万亿美元,对普通人的影响有多大?
9.3 据财富中文网,美国国家债务突破40万亿美元,创下历史新高。世界大型企业联合会旗下公共政策机构The CEO Center发布的最新经济模型,量化了联邦政府借贷规模扩大给普通美国人带来的实际经济成本。
学生群体:毕业时多偿还2万美元。假设有一名高中生将于2028年攻读四年制本科学位,本科阶段借贷4.5万美元,2032年攻读两年制研究生项目再借贷3万美元。在基准情景下,该学生按标准10年期还款,总计需偿还103645美元。在极端利率冲击情景下,总还款额将飙升至123736美元。
四口之家:推迟购房,只会推高成本,不会降低负担。一个家庭计划购置一套60万美元的房产,首付20%,办理30年期固定利率房贷,同样要承受债务攀升带来的压力,且观望越久,负担越重。若在2031年购房,乐观与悲观两种情景下,房贷总还款额相差约2.5万美元。
小企业主:政府举债越多,企业融资成本越高。一名小企业主计划申请两笔扩张贷款:2031年贷款10万美元,2036年贷款15万美元,两笔贷款均以10年期国债收益率为基准,外加2%的银行溢价。极端利率冲击情景下,总还款额较基准情景高出6.5万美元。
退休人员:不涉及利率,社保养老金缩水。美国国会预算办公室预测,社保信托基金储备将于2032年耗尽。按照法律规定,一旦发生这种情况,除非国会出台干预措施,否则养老金发放将下调至工资税收入所能覆盖的水平。一名原定于2032年每月领取2466美元的退休人员,届时只能领取2293美元,每月减少173美元;到2036年,缺口将扩大至每月754美元。 $SPDRS&P500ETFTrust(USSPY)$
分享 微信 微博 格隆汇 19 1
12936 阅读
价值与趋势
: 年轻人真惨
哥吉拉 价值投资 港美股
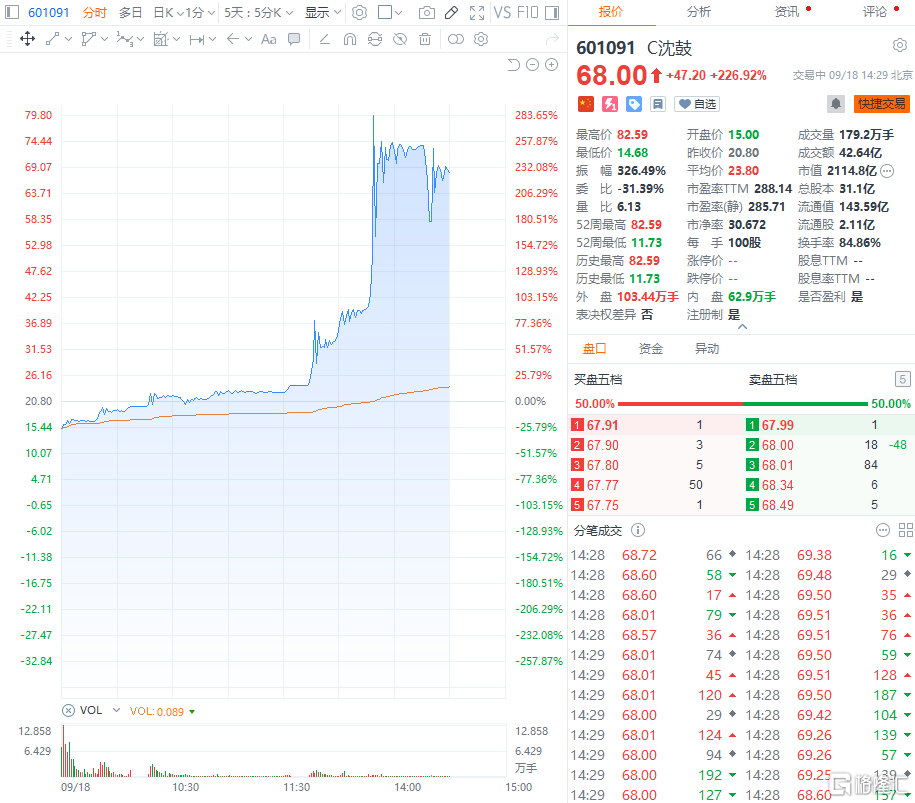
 半小时飙升2倍!史上最魔幻一幕出现了
资金疯狂炒作
 +2
74 微信 微博 格隆汇 260 16
454347 阅读
- 查看更多
QP
: 魔幻的大A
得道9fe95a24
: 在没有大方向时,群魔乱舞就登台了
GLH_9158d409
回复
目前头很大
: 恒指一天涨了0.84,就是你嘴中的稳健涨幅,这是你家谁教你的😉😜
图解天下——有图有真相,知晓天下事 看图说话
名词新解:击鼓传花
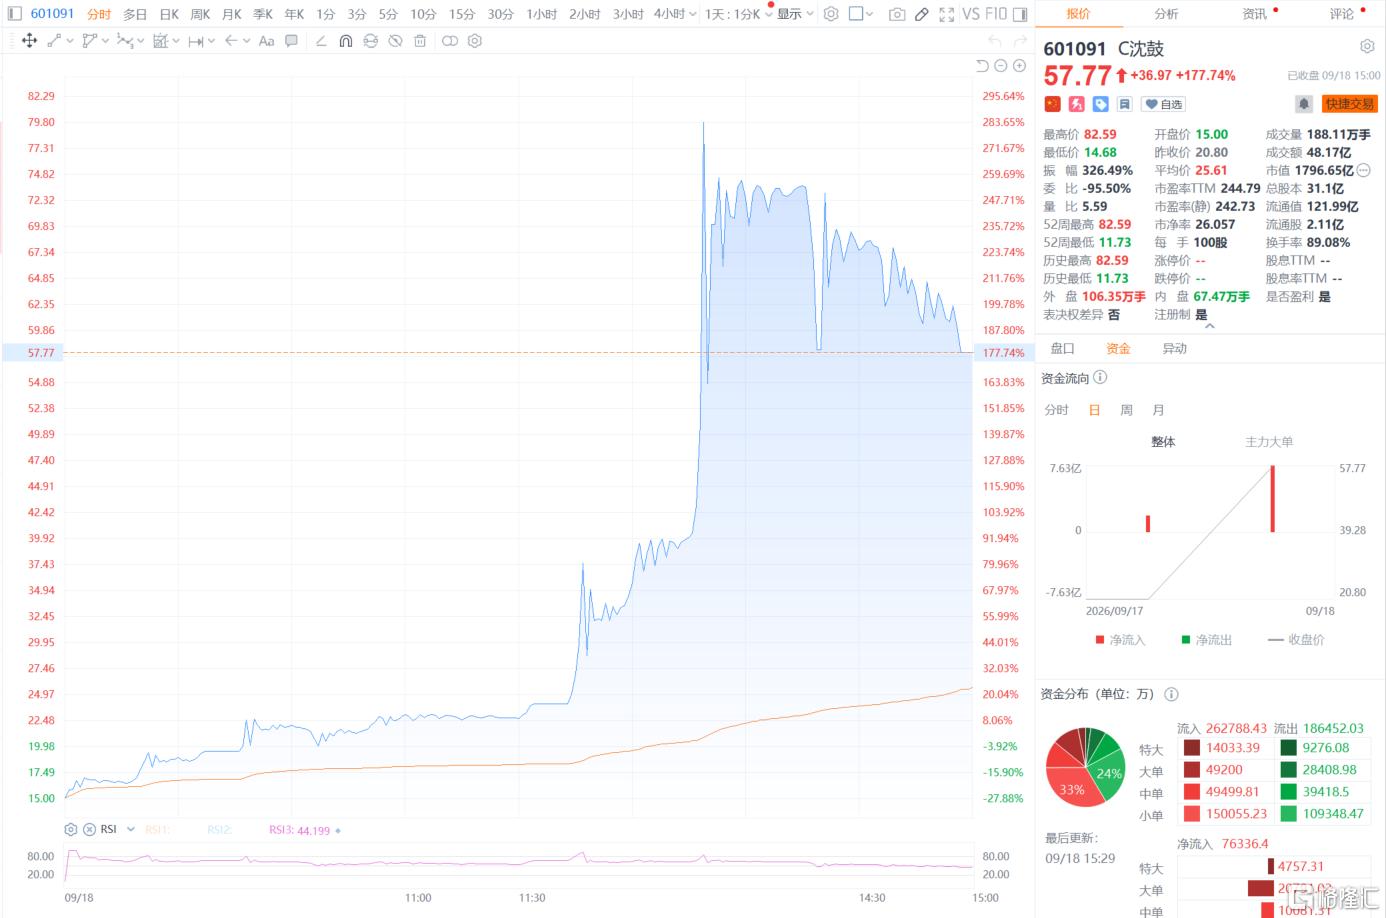
沈鼓变“神股”!C沈鼓狂飙涨超250%
14 微信 微博 格隆汇 303 20
1757109 阅读
- 查看更多
青莲居士
回复
GLH_9158d409
: 没人接盘就只能继续拉呗,有人接就出货了呗
GLH_9158d409
: AI评论模式每次都一样
GLH_9158d409
回复
青莲居士
: 没人接盘,自己就一直拉,有人接盘就送给接盘侠
青莲居士
: 这种暴涨行情看着眼馋,但谁敢追高啊?明显是**在玩击鼓传花的游戏,散户进去就是接盘侠
股海牛魔王
: 沈鼓这波赚麻了,果然击鼓传花名不虚传!

独行侠
基建央企万亿应付款,到底怎么来的?
隐形的真相
 +2
70 微信 微博 格隆汇 326 24
736024 阅读
- 查看更多
SLOAN老新
: 只分析应付账款不分析应收账款,太片面
GLH_c29d07ee
: 这未必只是信用问题,却大概说明底层的周转已紧到不得不伸手。往后,划下限期结清的硬杠杠,基准上多少能让底层缓口气;但若源头——地方与卖房端的进账——迟迟不见起色,强令中间人掏钱,恐怕就成了让它们独咽苦水。尾部风险,便是中间人也被抽干,接续不继。长此以往,底层或得片刻喘息,然链条更脆,周转恐更迟滞,治标难断根。
GLH_cd1eabf6
: 这才真正抓到痛点,打到7寸,这要是真正执行到位还用得着整天喊刺激消费吗?还漏了重要一环,除了央国企,地方政府拖欠的又怎么办?
林春木
监管连夜出手!爆炒“神股”紧急退烧
相关异常账户被暂停交易
12 微信 微博 格隆汇 194 17
914711 阅读
- 查看更多
这股好妖
: 那那个不是炒作!摩尔就有真东西吗 募集到资金买理财 不可笑吗
股老僧
: 虽然泡沫明显,但压缩空气储能确实是风口,沈鼓技术储备还行,就是股价太疯了
赛博李逵
: 韭菜真好骗
佚名 硅基人 基本面
成王败寇一刹那?太刺激了
沈鼓变“神股”!C沈鼓狂飙涨超250%
10 微信 微博 格隆汇 192 17
121902 阅读
- 查看更多
GLH_1a249eb1
: 正股有单日三倍的可能性? ETF期权的话资金体量小 ,股指期货? 什么品种大神可以告知一下吗?
康邻道
: 膜拜大神
知情人士鹏
: 绝对不是运气 哈哈
股中漫步
: 日内振幅这么大?运气还是实力?
薇薇安
: 9月指数普遍疲软,上证还跌了近2%,这位不仅逆势暴赚104%,昨日更是打出夸张的301%战绩。结合前三日连续10%左右的暴跌,操作手法极可能是高位做空后精准抄底带杠杆品种,对情绪拐点判断堪称教科书级别,但如此激进策略只适合极少数风控大师。
我们对A股的思考 逻辑制胜
瑞银 中国互联网行业:AI下游应用专家电话会纪要
瑞银 中国互联网行业:AI下游应用专家电话会纪要
主要观点
视频生成AI竞争激烈,世界模型是下一前沿
Seedance 2.5目前在整体质量和生成效率上领先,而Kling在专业级制作方面具有差异化优势。内容创作者选择模型主要基于质量、效率和成本。虽然Seedance定价较高,但其高命中率部分缩小了成本差距。市场正等待Kling的下一个主要版本,预计其能力将匹配或超越Seedance 2.5。腾讯在“世界模型”领域目前处于领先地位,但该领域仍处于早期阶段。
AI短剧/动画早期采用与商业化成熟
AI短剧和动画是最早实现广泛商业化的GenAI内容应用之一。随着供应量增加,市场竞争加剧,ROI从早期的1.2倍降至目前的1.05倍左右。流量和变现仍集中在红果/Douyin平台。相比之下,海外市场因竞争环境更宽松、IAP变现接受度高且分发渠道多元,被视为更具吸引力的机会。
长视频和游戏是下游AI应用的下一个增长引擎
专家对长视频和游戏中的AI应用持建设性态度。长视频中,AI的经济影响可能更大,但受限于模型在角色细微差别、物理真实感等方面的瓶颈,预计2026年下半年开始加速采用,2027年规模化。游戏中,AI目前主要用于互动影游和叙事体验,未来世界模型的进步将推动AI原生游戏和动态玩法的出现,降低创作门槛但头部开发者仍具优势。
事实依据
Seedance 2.5支持30秒生成、最多50个多模态参考和4K输出,价格为1.8元/秒,而阿里万相为0.2元/秒,但Seedance只需1.5-2次生成即可命中,竞品需约3次。
AI短剧行业月产出达数万部,头部工作室每月生产数千部标题。
AI短剧ROI从初始阶段的约1.2倍下降至目前的约1.05倍。
长视频AI渗透率长期可能达到70-80%,取决于模型和生产质量的持续改进。
陈述总结
本报告基于与一位前AI导演(现AI内容公司创始人)的专家电话会,深入探讨了中国互联网行业中AI下游应用的现状与前景。报告指出,视频生成AI领域竞争动态变化,Seedance凭借高效和质量占据市场份额,但Kling等竞品正在追赶,且切换成本低使得模型能力成为关键选择因素。未来,“世界模型”将成为竞争焦点,腾讯在此领域暂时领先。
在商业化方面,AI短剧和动画已进入成熟竞争阶段,国内ROI趋于正常化,流量向字节系平台集中。专家建议关注海外市场,因其具备更开放的生态和更高的变现潜力。对于长视频和游戏,AI的应用尚处早期,但潜力巨大。长视频受限于技术瓶颈,预计2027年迎来规模化拐点;游戏领域则通过AI提升开发效率并创新玩法,尽管进入门槛降低,但拥有IP和运营优势的头部厂商仍将保持竞争力。
关键数据
Seedance价格:1.8元/秒
阿里万相价格:0.2元/秒
AI短剧当前ROI:约1.05倍
长视频AI长期渗透率预期:70-80%
推荐资产标的
腾讯控股 (0700.HK):买入。核心业务 resilient,AI产品周期进展带来重估催化剂,且在“世界模型”领域领先 。
快手科技 (1024.HK):买入。估值不高,Kling模型升级构成潜在催化剂 。
网易 (NTES.O / 9999.HK):买入。盈利具有韧性,得益于持久的常青 franchises 和毛利率扩张 。
阅文集团 (0772.HK):买入。作为下游AI受益者,AI降低了文学IP可视化和变现的门槛,短剧和AI动画带来长期增长 。
沈鼓变“神股”!C沈鼓狂飙涨超250%
10 微信 微博 格隆汇 163 7
44277 阅读
- 查看更多
杨辉
: 腾讯世界模型布局静水流深
大卫埃利斯
: 短期还是盯内容平台数据更重要,概念炒作终会回归价值判断
经雷
: 网易基本面强
狫耄
: 专家说得在理生成式AI赛道的赢家会是效率之王。但短剧这1.05倍ROI怎么撑估值?我看快手等回调再布局更稳妥,资金在等Kling升级吧。
山顶很冷
: Seedance这个1.8元/秒的定价策略值得深究,高命中率是否真能覆盖成本差?还是资本在强推行业标准?这种技术溢价也存在泡沫可能。
白毛金涨A股复盘 产业研究 复盘
白毛股神周度汇总:存储超级周期确认,瓶颈论进入机构视野
时间窗口:2026年9月12日–19日 | 核心推文:20条 | 平均转发:89次
一、核心观点一句话
存储进入超级周期,涨价极端且持续;激光/CPO瓶颈逻辑被机构采纳;AI算力需求无 slowdown 风险。
二、存储芯片:超级周期确认,涨幅远超预期
这是本周最核心的主题。Serenity通过多渠道交叉验证,确认存储进入"supercycle"阶段,且涨幅远超市场共识。
价格涨幅数据(关键数字)
产品类型
H2 涨幅预期
对比 H1
SLC NAND
**+120%–170%**
+130%–150%
高容量 NOR
**+90%–110%**
+100%–120%
DDR3/DDR4
**+50%**(Q3)
—
DDR2
**+35%–40%**(Q3)
—
LPDDR
**+20%**(Q3)
—
来源:Intel CEO Pat Gelsinger在AI Infra Summit 2026发言,部分内存价格已涨5–7倍。
供给端:产能已锁定至2028年
50–70%产能
已签3–5年长期协议(LTA)
2027–2028产能几乎售罄
DDR5供应预计仅为之前预期的80%以下
内存模块厂商收到通知:2027年供应量可能削减50%以上
HBM涨价更极端
RBC渠道调查显示,2027年HBM ASP涨幅达80%–100%。结合NVIDIA财报中hyperscaler capex在2027年继续上升的信号,Serenity判断:"supercycle已经到来,需求可见度高,涨价仍在进行中。"
ESMT(华邦电子):被忽视的最大受益者
Serenity特别指出ESMT的独特优势:
同时生产高密度NOR和SLC NAND
H2涨价幅度:NOR +90%–110%,SLC NAND +70%–75%
相对市值小,受益弹性大
"我想知道谁同时卖高密度NOR和SLC NAND?"——Serenity在9月14日推文中的反问。
反驳看空声音
针对Jim Cramer支持对冲基金做空SNDK/SK Hynix的言论,Serenity明确指出:
CrowdStrike(CRWD)市盈率145倍、营收增长26%,Cramer称之为"必须买入"
转向看存储受益标的,却是"nonsense"?
市场认知存在严重错配
三、激光/CPO:瓶颈论进入机构研究
SIVERS(SIVE):从边缘到Tier 1
Serenity本周反复强调SIVERS的战略地位:
1产能突破
:1亿+颗CW DFB激光器产能建设,迫使行业重新审视模型
2行业认可
:Digitimes专题报道,CIOE 2026渠道调查确认与中国客户合作
3Tier 1地位
:与Coherent、Sumitomo、Furukawa、Broadcom、Landmark、Lumentum并列
> "Sivers的产能建设让行业不得不重新建模"——这是本周激光主题的核心判断。
富士康的警觉
Foxconn Interconnect Chairman明确标识:CW激光器和光纤是光子学领域最大瓶颈。富士康正考虑联合投资以避免上游短缺。
这让人联想到NVIDIA与LITE/COHR的关系——上游材料短缺可能重演。
瓶颈论进入量化基金
Serenity在9月12日推文透露:
"我的'瓶颈论'进入了量化基金研究管道?希望机构享受阅读我对DDR2、CW激光器和InP衬底的看法……没料到会跟Trump同框出现在周五。"
四、AI算力: slowdown 叙事被驳斥
Oracle GPU续约谈判
Serenity在周末捕捉到Oracle earnings的关键信号:
所有GPU容量续约谈判以+20%溢价成交
多数设备4年以上、已老旧
这是对Burry"GPU快速折旧论"的又一个打脸
"又一个L给Burry,NVDA和新云派对W。"
Anthropic/OpenAI不会 slowdown
针对Anthropic CEO关于"前沿放缓"的呼吁,Serenity给出0%概率判断:
1Anthropic/OpenAI不会主动让出领先优势
给Gemini、xAI、Meta
2监管是regulatory capture
:Elon想 slowdown 追赶OpenAI;OpenAI想监管阻碍xAI竞争
3
**合同需求已锁定至2030年代
> "这些恐惧每年出现一两次,但最终都被证明对整体AI建设无足轻重。"
中国AI视频生成
Serenity用中文评论字节跳动Seedance:
"中国的AI视频生成能力可能已经是世界第一了吧?字节跳动的Seedance也太强了,强到让我开始担心……日本的动画师会不会很快就被AI取代?"
五、投资哲学:零售权益
Serenity再次强调其核心使命:
"我相信零售应该获得与机构同等的研究和早期主题想法。随着机构成长,每个人都理所当然地趋同。但帮助零售一直是我的优先事项,即使发展到100万粉丝也没变。期待很快我们能一起做出更棒的东西。"
六、仓位风向
本周Serenity明确表达的立场:
坚定做多存储
:MU、SKHY、SNDK、ESMT
坚定做多激光/CPO
:SIVE
坚定做多AI算力
:NVDA、AVGO、LITE
反向看空
:CRWD(估值泡沫)、Burry thesis(错误)
七、核心结论
维度
判断
**存储**
超级周期确认,H2涨幅极端(SLC NAND +120–170%),供给锁定至2028
**激光/CPO**
SIVERS进入Tier 1,瓶颈论被机构采纳,富士康考虑联合投资
**AI算力**
Anthropic/OpenAI不会 slowdown,GPU需求合同锁定至2030s
**市场认知**
Cramer等主流媒体仍存在严重错配,零售需独立判断
八、A股映射参考
美股标的
A股映射方向
核心逻辑
$MU / $SKHY
存储芯片板块
超级周期+涨价极端
$SIVE
激光器/光芯片
Tier 1产能+中国客户
$LITE / $COHR
光模块/CPO
瓶颈材料+联合投资
$ESMT
华邦电子(台股)
高密度NOR+SLC NAND双受益
$NBIS / $IREN
AI算力/GPU租赁
续约谈判+20%溢价
数据来源:@aleabitoreddit(Serenity)X平台推文,2026年9月12日–19日 | 共20条原创内容
8 微信 微博 格隆汇 100 3
42229 阅读
秋水长天
: ESMT对NOR和SLC NAND业务的双重布局值得关注但还需财务数据验证
行者孙
: SIVERS的DFB激光器产能扩建已经实质性改变行业供应格局
赛博李逵
: 存储价格暴涨趋势确实超预期,特别是SLC NAND的170%涨幅,产业界都措手不及

大局观市调研 热门研报 宏观研究 逻辑制胜
9月FOMC会议解读丨NVIDIA和OpenAI在十年内构建前沿AI
分享 微信 微博 格隆汇 73 7
41116 阅读
- 查看更多
安力满大叔
: 十年后我都退休了关我屁事
会唱歌的翔子
: 美联储刚加完息就吹AI风口?资金面收紧环境下哪来的钱烧?看看纳斯达克那0.39%的涨幅就懂了
bitter moon
: 作为芯片行业从业者说句实话:老黄这次押注AI加速器是对的,但OpenAI算法迭代速度未必跟得上硬件发展曲线
宫于恕
: 笑死,每次AI新闻都像在写科幻小说,股价涨两天就熄火,这次恒指才涨0.6%根本带不动市场情绪
巨鸮视野
: 从算力需求看确实有合作基础,但十年周期太长,现在说颠覆为时尚早,建议关注明年H100的实际应用案例
林春木
96岁巴菲特卸任!71岁长子接棒
一个时代落幕
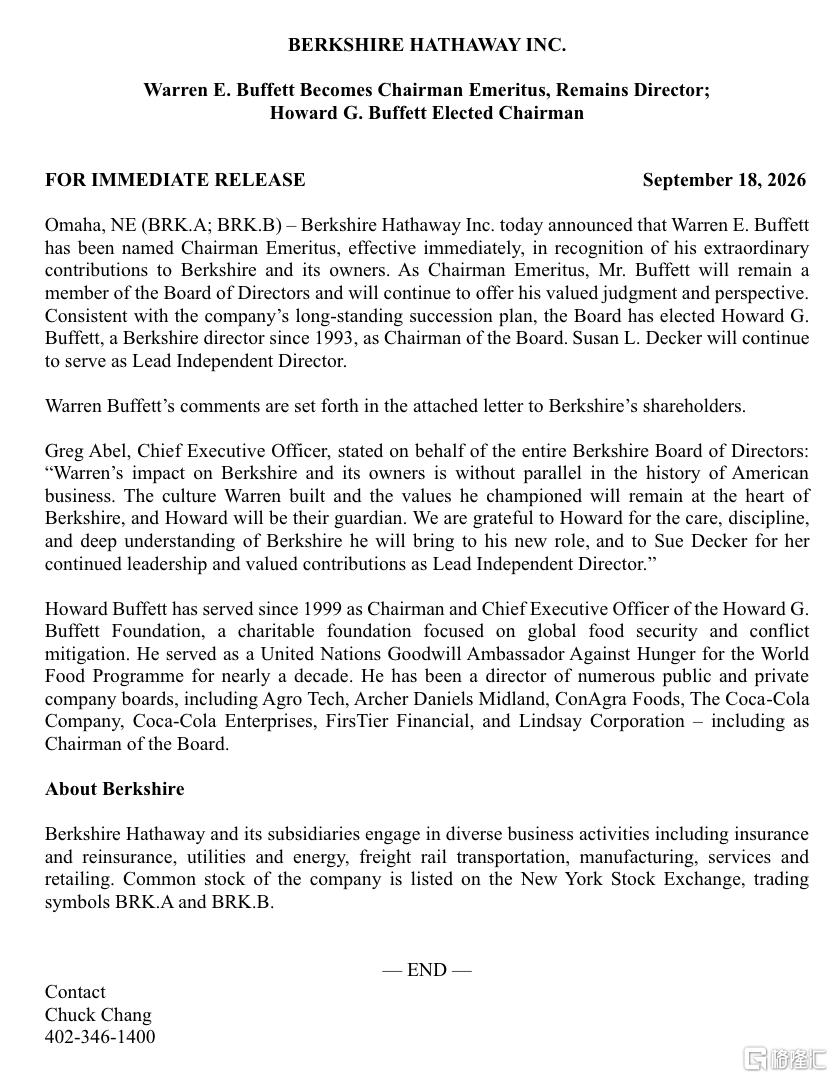 +2
68 微信 微博 格隆汇 266 12
746920 阅读
- 查看更多
蓝色海洋LY
: 这就相当于是中国古代的世家门阀,实力甚至超过一朝天子
阿兰德龙
: 96岁还在工作,我35岁就想退休了
价投猎人
: 接班人太老了吧?
大局观市调研 热门研报 宏观研究 逻辑制胜
周末加餐系列
思维导图全部做好🆗
欢迎订阅👏:https://t.zsxq.com/wvoaB
花旗 - 全球消费电子:消费意愿分化中显现局部优势,苹果维持品牌领导力 - 20260915【25 页】.pdf
美银 - 美国半导体:行业现状:上调预测,2030 年行业总可触达市场将翻倍至 3.2 万亿美元 - 20260914【20 页】.pdf
美银 - 全球基金经理调查:争赴边界 - 20260915【23 页】.pdf
摩根士丹利 - 全球科技:MLCC:人工智能与数据中心高附加值产品需求持续增长 - 20260915【35 页】.pdf
摩根士丹利 - 中国先进封装:看好资本开支受益者与份额赢家 - 20260915【52 页】.pdf
外媒外刊 - 薇拉鲁宾 NVL72 智能体推理:单位美元性能提升 67 倍 - 20260915【19 页】.pdf
花旗 - 美国经济:FOMC 会议前瞻 —— 仅加息一次,而非一轮加息周期 - 20260914【10 页】.pdf
花旗 - 全球半导体:持续学习将推动 HBMeSSD 需求 (人工智能训练推理)-20260914【29 页】.pdf
杰富瑞 - AI 系列第 71 篇:V4.1 Flash 发布后投资者反馈及近期行业趋势 - 20260914【38 页】.pdf
摩根士丹利 - 亚太大中华区半导体:2028 年全球 AI 半导体与云服务资本开支增速初览;中国 AI 半导体 DRAM 进展 - 20260914【60 页】.pdf
外媒外刊 - 短堆之王**:为何 4 层堆叠 HBM 胜出 - 20260913【33 页】.pdf
高盛 - 欧洲多行业:英伟达 800VDC 对电气设备影响专家电话会议要点 - 20260915【7 页】.pdf
美银 - 中国基础原材料:宏观逆风压制铜价,锂价走弱 - 20260914【15 页】.pdf
汇丰 - 中国铜行业:价格突破与稳健执行推动估值补涨 - 20260915【35 页】.pdf
摩根士丹利 - 投资者报告:亚太大中华科技硬件:计算基石:服务器、人工智能基础设施与电子元器件 - 20260914【60 页】.pdf
伯恩斯坦 - 全球储能:中国下一批赢家:为中国人工智能革命供能 - 20260916【31 页】.pdf
伯恩斯坦 - 中国医药与生物科技:2026 年世界肺癌大会深度探究,更新小细胞肺癌与非小细胞肺癌格局 - 20260916【29 页】.pdf
高盛 - 中国随想:政策与宏观重回焦点 - 20260916【12 页】.pdf
摩根士丹利 - 北美机器人:执行器:机器人肌肉需要美国奋力追赶 - 20260913【52 页】.pdf
摩根士丹利 - 中国人工智能路径:消费人工智能:超越聊天机器人竞赛 - 20260914【57 页】.pdf
联储证券 - 光伏行业 2026 年半年报总结:营收承压,主链续亏,辅材分化 - 20260918-20 页.pdf
华源证券 - A 股投资者结构全景图 (2026Q2)-20260918-28 页.pdf
兴业证券 - 全球 5 万份半年报:AI 扩张与地缘重构 - 20260918-37 页.pdf
中国银河 - 2026 中报全景:A 股基本面深度扫描 - 20260915-23 页.pdf
诚通证券 - 从 Walsh 到 Warsh:美联储加息的逻辑 - 20260917-10 页.pdf
国盛证券有限责任公司 - 行业配置专题:26H1 高景气 & 超预期细分行业剖析 - 20260917-28 页.pdf
财达证券 - PMI 深度分析框架:何以先行?有何含义?-20260915-26 页.pdf
国信证券 - 医药生物行业 2026 年 9 月投资策略:中报景气度提升,继续推荐创新药及产业链 - 20260916-39 页.pdf
长江证券 - 基础化工行业 AI 材料专题:AI 产业链需求爆发,化工新材料受益显著 - 20260916-34 页.pdf
摩根士丹利 - 中国 AI 之路:从 8.5 万亿元资本开支到 3 倍算力 - 20260913-45 页.pdf
分享 微信 微博 格隆汇 86 3
8741 阅读
股轩机
: 哈哈美银这预测笑死,2030年翻倍?先把今年产能过剩解决了再说🤡
财富摆渡人
: 半导体3万亿市场?画饼吧,现在连1万亿都够呛
牛远光
: 消费电子分化明显啊,果链还是稳,但安卓阵营压力山大
佚名 硅基人 基本面
最鹰美联储全票加息;高利率还要多久?释放了什么信号?
本次美联储加息25个基点,将利率区间上调至3.75%-4.00%,是市场完全定价的结果,没有任何意外。
但真正重塑后市定价、需要全市场重新计算的核心问题从来不是“加不加”,而是:高利率到底要维持多久?
七周前的7月议息会议,美联储还是9:3维持利率不变,三张反对票倾向加息,市场整体偏向观望;而本次9月会议,最终以12:0全票通过加息。短短七周,市场从“等待观望的共识”,彻底转向“落地收紧的共识”。
比加息更鹰的,是本次更新的点阵图:年内、明年利率中位数维持4.1%,2027-2028年利率预测较6月大幅上修50个基点。这直接宣告,此前市场透支的降息预期基本落空,高利率更长存续,成为新的市场主线。
当下的美国经济,走出了一套非常特殊的矛盾格局:经济韧性超预期,企业资本开支持续扩张,AI基建投资持续抢资、吸纳海量流动性。
强劲增长是企业盈利的支撑,但通胀回落速度不及预期,又给美联储持续收紧政策提供了坚实理由。增长韧性、通胀粘性两股力量博弈,彻底改写了本轮的利率周期逻辑,也让资产定价进入全新阶段。
一、七周大变局:从观望到加息,三大核心动因
沃什在发布会明确阐释了政策转向的核心逻辑,核心围绕经济、通胀、地缘风险三点展开。
1. 经济就业韧性拉满,衰退风险彻底退潮
当前美国就业市场表现稳健,失业率稳定在4.1%左右,岗位空缺、工时数据回暖,失业救济四周均值处于充分就业区间。同时企业信贷、资本投资持续扩张,经济内生动力充足。
美联储大幅上调经济预期,今年GDP增速看2.3%,明年看2.4%,衰退已被移出基准情景。就业无明显恶化,美联储就没有任何降息托底的必要,这是敢于持续收紧的核心底气。
2. 通胀粘性超预期,等待的代价越来越大
沃什此前明确过通胀检验标准:核心通胀必须快速、明确向2%目标回落。但夏季以来的所有数据,都未达标。
结合CPI、PPI数据推算,8月PCE同比或达3.6%,且超多数品类的长短周期通胀涨幅仍突破3%。本轮通胀问题,早已不是短期油价波动导致的临时反弹,而是价格压力覆盖面广、持续性强的结构性问题,继续观望只会让通胀固化,治理难度更大。
3. 地缘风险扰动,输入性通胀风险抬升
过去七周,美联储重新评估了地缘热点局势。能源、原材料价格的波动,存在持续向美国实体经济传导的风险,进一步加剧通胀不确定性,倒逼政策结束观望、落地收紧。
值得注意的是,全票加息只代表本次行动达成共识,并不意味着**们对后续利率路径、明年政策走向完全统一,后续分歧仍会存在。同时沃什明确表态,美联储决策只锚定通胀与就业,不受政治干预,不会被市场低利率期待绑架。
二、本次加息最关键的一句话:撤回一部分宽松,金融条件并不收紧
市场普遍直觉是:当前利率水平已经不低,经济理应处于紧缩压力之下。但沃什的核心判断完全不同——当下的金融条件,并不具备真正的限制性,本次加息本质是“撤回部分宽松”。
很多人混淆了“政策利率”和“整体金融条件”。联邦基金利率只是工具,真正决定经济松紧的,是债券融资成本、信贷可得性、信用利差、资产价格等综合指标。
目前企业融资顺畅、信贷持续扩张、资本投入不减,实体经济并没有被高利率压制。这也解释了为何美联储不再纠结中性利率的参考意义:中性利率无法观测、随经济结构动态变化,不能作为政策决策的硬性标尺。
这直接打破了市场的固有逻辑:利率走高≠紧缩到位≠即将降息。只要信贷、实体需求保持强劲,美联储就有动力继续维持紧缩、甚至进一步收紧。
同时本次收紧只针对利率政策,央行维持充足准备金的银行流动性政策不变,本次加息并不会带来银行体系流动性短缺问题。
三、读懂点阵图:不是永久高利率,是降息周期全面延后
本次点阵图的核心变化,并非长期中性利率大幅抬升,而是中短期利率路径全面上修,高利率延续时间大幅拉长。
从机构预测分布来看,18位决策者中,绝大多数认为年内仍有加息空间,“再加一次25BP”成为市场最主流预期。
市场热议的“2027年不降息”其实是误读:年末利率中位数持平,不代表两年内利率一成不变,无法排除“先加息、后小幅降息”的走势,也不代表官员路径完全统一。
更关键的是通胀修复节奏:今年PCE、核心PCE仍处高位,要到2029年才能稳步回归2%目标。漫长的通胀修复周期,注定了宽松窗口期大幅延后。
四、加息无法疏通能源供给,为何还要坚持收紧?
市场一直有核心疑问:加息无法解决霍尔木兹海峡航运、能源供给短缺的供给端问题,为何还要牺牲经济需求来抗通胀?
美联储的核心逻辑,从来不是压制单次供给冲击,而是阻断通胀的二次、三次扩散传导。
油价上涨会推高生产、运输成本,进而带动终端商品涨价;若市场通胀预期固化,居民会通过薪资谈判追涨工资,最终形成“薪资-物价螺旋”。即便最初的能源冲击消退,通胀压力也会长期留存。
加息的核心作用,就是通过收紧需求、抑制信贷、稳定市场通胀预期,切断通胀扩散链条。
当下美联储的风险偏好极度倾斜:就业下行风险几乎归零,通胀上行风险依旧高企。就业韧性给了美联储极致抗通胀的空间,政策重心彻底转向“优先稳物价”。
五、AI繁荣,为何带不来低利率?
本轮长债收益率走高、利率难以下行,AI产业繁荣是核心推手之一。
大规模AI基建建设、数据中心落地、芯片设备采购,会产生海量的资本开支和融资需求,持续抢夺市场流动性,推高长期资金成本。
更关键的是AI的效益错配:当下的基建投资、设备采购是即时落地的,会立刻提振需求、加剧资源紧张;但AI提升生产效率、降低通胀的红利,是滞后、不确定的。
短期需求扩张、长期效率滞后,让AI在现阶段变成了“通胀韧性、高利率延续”的助推器。这也让美联储专门成立工作组,专项研究AI对货币政策、经济周期的深层影响。
落实到资本市场,AI产业是典型的“双面逻辑”:产业订单爆发抬升企业盈利预期,但高折现率、高融资成本又会压制资产估值。产业景气和行情波动可以长期共存,并非AI涨、科技股就一定持续走牛。
六、三大投行核心分歧:当前的紧缩,到底够不够?
本轮决议后,投行分歧早已不在“加不加息”,而在“后续是否需要超预期收紧”。
高盛:本次点阵图和表态远超市场温和预期,若四季度通胀无明显拐点,美联储大概率开启更积极的收紧节奏。
摩根士丹利:核心关注点是“金融条件未收紧”,当下市场认知的高利率,或不足以压制通胀、完成政策目标。
摩根大通:当前政策预测存在理想化矛盾——在维持高增长、稳就业的同时,期待通胀快速回落,难度极大,后续加息次数或超市场预期。
七、后市核心观察两条主线,决定资产走向
加息落地不代表利空出尽,后续行情不再由“单次政策动作”决定,而是由两大核心变量主导:
1. 通胀的持续性回落:单月数据改善无意义,必须看到核心通胀持续下行、涨价品类持续收缩,才能改变美联储政策基调。
2. 就业韧性的延续性:若后续失业数据抬头、就业市场走弱,美联储将重新平衡增长与通胀,降息预期才会重启;但就业一旦松动,往往也对应企业盈利下修,股市未必迎来利好。
除此之外,AI行情需要告别单纯的题材炒作,重点跟踪资本开支落地、现金流兑现、融资成本变化;而国内资产则需要持续权衡海外高利率的压制、AI产业链外需的支撑,双向博弈将成为常态。
最后总结一句话:
本轮加息早已落地,市场真正的博弈终点,从来不是利率高点,而是通胀回落的速度、企业盈利兑现的力度。前者决定高利率何时终结,后者决定资产估值能否扛住长期紧缩。
$纳斯达克综合指数(USIXIC)$ $道琼斯工业平均指数(US.DJI)$ $标普500(US.SPX)$
10 微信 微博 格隆汇 263 20
594346 阅读
- 查看更多
金融猎鹰
: 加息确实比预期更鹰派,点阵图延长高利率周期的事实让降息预期彻底落空,资产定价必须重置了
安贞散人
: 市场提前消化了加息,但全票通过释放的信号比25个基点本身更具冲击力
地主小财
: 沃什强调金融条件未收紧,这意味着即使达到4%的利率水平,实体经济仍未感受到真正压力,后续继续紧绌的空间可能更大,融资成本会进一步承压吗?
八两金
: 点阵图直接把市场幻想打碎了,之前押注降息的机构现在估计在连夜改模型吧?这波利率高原期比想象中持久,债市还得继续承压
Dancer
: 又加息?韭菜根都要被刨没了...
推荐关注
更多
格隆
格隆(Guru),藏文含义为“获得格西学位的喇嘛”,英文(Guru)含义为(宗教)上师、专家,代表一种开放共享,渡人渡己的理念和愿景。
阿島
很久以前,他是印第安人的土地。四百年前,他是荷兰人的一道墙。
尹大帅
首席研究员,复旦金融硕士,8年研究员生涯,把握主线行情。
骑牛看熊
拥有10多年的股市投资经历,曾就职于知名券商分析师和投资公司经理,某大型私募基金的投资经理

爱飞翔
投资是一场修行,敬畏市场,忠于价值,顺势而为。
价值盐选~猫毛
暂无简介
上周五那根阳线,很像冬天里突然出太阳:
大家赶紧把被子晒了,但别以为春天已经住进你家了。
沪指涨近1%,创业板涨超2%,科创更猛,两市成交2.08万亿,4200多只股票上涨。表面看,是“利空落地,牛市回来”;往深里看,是压抑了几天的资金一口气吐出来。
前面大家怕加息、怕外围、怕科技股估值崩,越怕越缩量。
等最坏的那个消息真来了,发现——“就这?”
于是机构、**、散户一起松绑,钱往半导体、算力、地产、次新里灌,成交量一下子又冲回两万亿。
但这不是“闭眼买都能发财”的信号。
两万亿是情绪回血,不是趋势盖章。
你看盘面就懂:
半导体、先进封装、存储、光模块、昇腾链,是真有产业故事;
地产、次新、题材股,更多是“跌久了+情绪好+有人带节奏”。
前者像有工作的年轻人,后者像周末突然发财的表哥——热闹归热闹,别把嫁妆都托付出去。
后市怎么看?三句话就够了:
第一,行情没死,但也不会天天暴涨。
更可能是:指数在3900附近晃一晃,科技主线内部换着炒,今天炒芯片,明天炒光模块,后天炒存储,冷门板块偶尔诈尸。
第二,最怕的是周一开盘脑子一热。
周五没上车的,周一追;周五套现的,周一又后悔追回去。
市场最爱的,就是这种“踏空焦虑型选手”。
第三,真正赚钱的,不是信牛市,而是守能力圈。
有业绩、有订单、有国产替代逻辑的科技股,回踩才香;
纯概念、长上影、次新疯涨、群聊里人人喊“十倍”的,越热闹越要后退一步。
我写财经写了这么多年,最深的体会就一句:
放量日,是给有准备的人发请柬;不是给冲动的人发提款机。
所以别问“是不是大牛市来了”,要问:
“如果下周缩量回踩,我敢不敢接?
如果科技股继续冲,我买不买得进好价格?
如果我什么都没买,睡得着吗?”
answers 对了,你就已经跑赢大多数散户。